Empresas Premium
La saturación de la red eléctrica española continúa aumentando pese a la entrada en vigor de nuevas medidas destinadas a evitar el acaparamiento de capacidad de acceso. Así lo recoge la última actualización del mapa nacional elaborada por el Foro Industria y Energía (FIE) en colaboración con Opina 360.
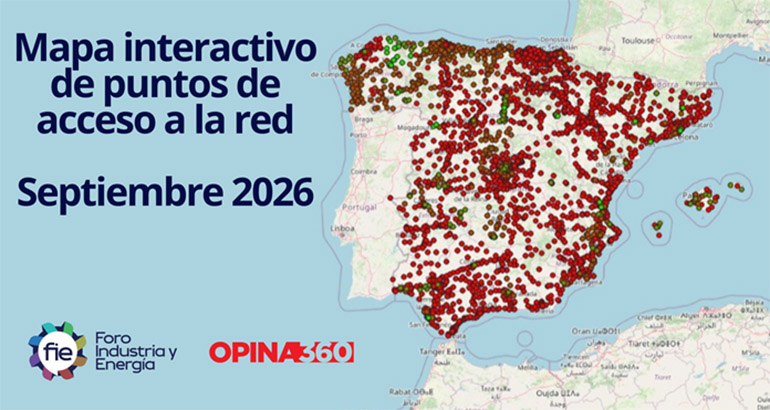
El análisis correspondiente a septiembre de 2026 revela que 5.301 de las 6.127 subestaciones eléctricas operativas analizadas en España están saturadas. Esto supone el 86,5% del total, frente al 86,3% registrado en marzo. Solo 826 subestaciones, el 13,5%, cuentan actualmente con capacidad de acceso disponible.
Los datos del FIE muestran que la capacidad disponible ha descendido en 282,2 MW netos desde marzo, al pasar de 7.400,8 MW a 7.118,6 MW. El movimiento de la capacidad dentro del sistema, sin embargo, ha sido mayor: durante este periodo se han incorporado 1.258,6 MW en determinadas zonas, mientras que en otras se han ocupado 1.540,8 MW.
La evolución se produce después de que el Gobierno aprobara en marzo, mediante el artículo 11 del Real Decreto-ley 7/2026, una medida destinada a liberar capacidad reservada por proyectos que todavía no hubieran iniciado su actividad. La norma contempla que Red Eléctrica pueda cobrar por mantener dicha capacidad reservada, con el objetivo de reducir el acaparamiento de los accesos a la red.
Según Juan Francisco Caro, director de Opina 360, los datos de septiembre indican que la nueva regulación todavía no se ha traducido en una reducción de la saturación y que algunas regiones han registrado un empeoramiento.
La situación no es homogénea en todo el territorio español. País Vasco alcanza el 100% de saturación y no dispone de MW de capacidad de acceso. Le siguen Navarra, con un 99,6% de saturación y apenas 1,9 MW disponibles, y La Rioja, con un 98,4% y 10,7 MW.
Además, ocho provincias tienen el 100% de sus subestaciones saturadas: Álava, Guipúzcoa, Vizcaya, Málaga, Albacete, Guadalajara, Salamanca y Valladolid.
En el lado contrario se encuentran Asturias, Baleares y Canarias, con niveles de saturación del 41,8%, 47,8% y 51,1%, respectivamente.
Por volumen de capacidad disponible, Galicia lidera con 1.409,2 MW, seguida de Andalucía, con 941,8 MW, y Catalunya, con 832,1 MW. Por provincias, Lugo concentra la mayor cantidad, con 1.074,6 MW disponibles, aunque el FIE advierte de que una parte significativa está condicionada por aspectos técnicos.
La comparación con los datos de marzo refleja un deterioro en buena parte del territorio. Diez regiones han incrementado su nivel de saturación, mientras que siete han registrado una mejora. En capacidad disponible, nueve regiones pierden MW frente a ocho que aumentan sus recursos.
Uno de los cambios más destacados corresponde a Navarra, que ha pasado de disponer de 453,4 MW en marzo a únicamente 1,9 MW seis meses después.
Uno de los principales hallazgos del nuevo análisis es que más de una cuarta parte de la capacidad que figura como disponible presenta algún tipo de condicionante técnico.
El estudio del FIE y Opina 360 ha analizado los comentarios técnicos que las distribuidoras incorporan a sus datos. Aunque estas observaciones afectan únicamente al 5,6% de las subestaciones, tienen impacto sobre el 26,8% de los MW disponibles en España.
Isabel Núñez Rotta, directora del FIE, señala que es necesario revisar estas condiciones antes de considerar plenamente disponible la capacidad anunciada, especialmente desde el punto de vista de las decisiones de inversión.
El principal condicionante detectado es la falta de espacio físico para ampliar determinadas subestaciones o conectar nuevas posiciones. Esta circunstancia aparece en 234 instalaciones y afecta a 530,8 MW. Otro factor relevante es la dependencia de nodos de transporte aguas arriba, que afecta a 243,3 MW adicionales.
El informe también señala datos pendientes de actualización, entre ellos los correspondientes al nudo de Boimente 400, que condicionan una parte importante de la capacidad atribuida a Lugo. Asimismo, se identifican limitaciones relacionadas con el criterio de seguridad N-1.
El estudio identifica también una posible vía para incrementar la capacidad de acceso. En concreto, 432 subestaciones, equivalentes al 7,1% del total, son actualmente nudos sin capacidad disponible, pero podrían llegar a ofrecerla si se ejecutan los refuerzos necesarios en las redes de distribución.
Esta posibilidad podría contribuir a ampliar el margen de conexión para nuevos proyectos, aunque dependerá de la ejecución de las inversiones necesarias y de las condiciones técnicas de cada punto de la red.
El Gobierno anunció esta semana en el Congreso una inversión superior a 17.000 millones de euros en la planificación de la red de transporte hasta 2030. El programa contempla, entre otras actuaciones, la incorporación de 193 nuevas subestaciones.
Albert Concepción, presidente del FIE, considera que la ampliación de las infraestructuras responde a una de las necesidades que la organización viene señalando desde que comenzó a analizar la capacidad de las subestaciones. No obstante, subraya que el horizonte de las actuaciones es 2030, mientras que las empresas que necesitan conectar nuevos proyectos afrontan sus decisiones de inversión en un plazo mucho más inmediato.
El nuevo mapa del FIE pone así de manifiesto que la disponibilidad de capacidad eléctrica sigue siendo uno de los factores relevantes para el desarrollo de nuevos proyectos industriales y energéticos en España, mientras el sistema afronta la necesidad de ampliar y reforzar sus infraestructuras de red.
|